
前回は、「福祉型信託」について解説しました。親が亡くなると、本人が一時的に大きな財産を相続することになり、短期間で使ってしまうリスクがあります。それを防ぐために、定期的にお金を受け取れるしくみとして準備できるものです。
しかし、契約書を作成する専門家や、お金を管理して本人に渡してくれる信頼できる家族が必要など、利用するにはハードルもあります。そこで今回は、信託のしくみを活用した、もっと手軽に利用できる金融商品を紹介したいと思います。
信託を活用した金融商品は?
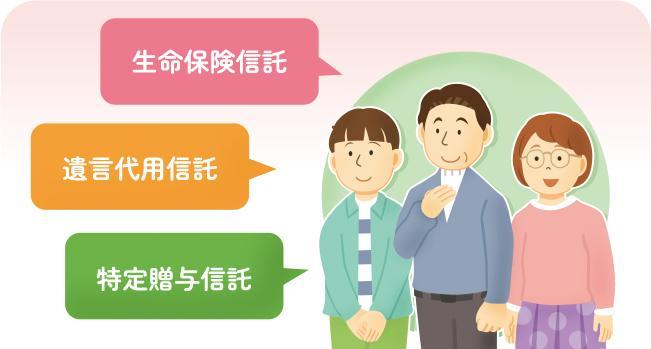
●生命保険信託
通常、生命保険の死亡保険金の受取人は個人ですが、これを個人ではなく、まず信託銀行などとし、信託財産として設定します。その銀行が子どもなどの受取人に、保険金を生活資金や学費として一括もしくは分割で支給してくれるものです。
信託の仕組みを利用して子どもにお金を残したいけれど、安心して財産を託せる人がいない、という場合などに有効な方法です。
●遺言代用信託
数百万~3千万円程度の金額を信託銀行に預けます。そして親が亡くなってから、受取人として決めておいた子どもに定期的にお金を支給するというしくみです。子どもに支給している間に子ども本人が亡くなったら、残ったお金を、あらかじめ決めておいた次の受取人に渡す、あるいは寄付する相手を決めておくということができます。
●特定贈与信託
障害のある人の生活を安定させるために、家族や親族などが金銭などの資産を信託銀行などに信託する商品もあります。財産を贈与した場合、通常は年間110万円を超える金額に対して贈与税がかかります。しかしこの制度を利用すると、特別障害者(重度心身障害者)の人には6千万円、それ以外の特定障害者(中軽度の知的障害者および障害等級2級、3級の精神障害者)の人には3千万円を限度として、贈与税が非課税となります。